
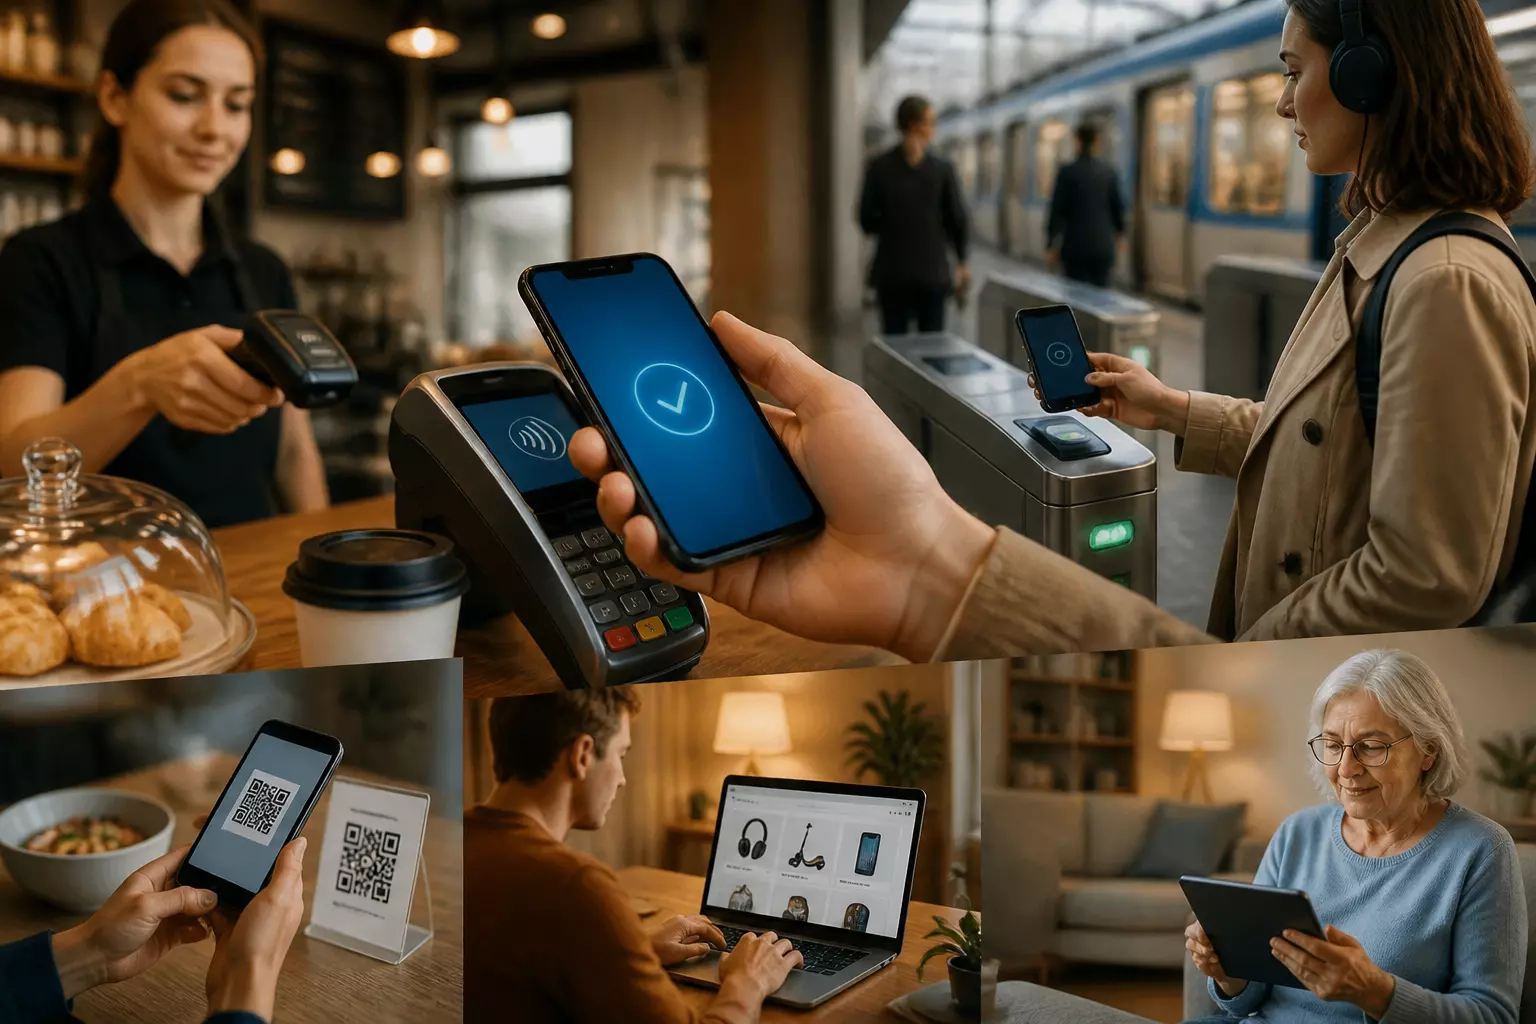
Безналичные расчёты уже давно стали привычной частью нашей жизни. Переводы по номеру телефона, оплаты через мобильные приложения и бесконтактные покупки сейчас никого не удивляют. Центральные банки по всему миру активно тестируют свои версии цифровых валют наряду с наличными. В России наблюдается рост активности в рамках Системы быстрых платежей (СБП), а также запущен пилотный проект цифрового рубля. Европа работает над созданием цифрового евро, в Китае продолжается развитие e‑CNY, а Швеция держит e‑krona в резерве. С новыми возможностями также возникают вопросы, касающиеся приватности, возможных сбоев и цифрового неравенства.
Что уже работает сегодня
СБП в повседневной жизни. Система быстрых платежей позволяет осуществлять переводы по номеру телефона, оплачивать покупки в кафе и на онлайн-рынках, а также использовать P2P-функции и сканировать QR-коды в оффлайне. Во втором квартале 2025 года через СБП было проведено 4,6 миллиарда операций на сумму 24,8 триллиона рублей — это не просто эксперимент, а важная часть современной экономики. Пользователи получают преимущества в виде мгновенных переводов, низких или нулевых комиссий и круглосуточного доступа к услугам.
Наличные всё ещё существуют, но их использование уменьшается. Согласно данным Банка России, к 2024 году примерно 10% домохозяйств почти полностью перешли на безналичную оплату, тогда как около 9% по-прежнему используют только наличные; остальные предпочитают смешанный подход. Наличные не исчезнут мгновенно, но их роль постепенно снижается.
Цифровой рубль простыми словами. Это не криптовалюта и не банковские бонусы — это дополнительная форма рублей, выпущенная Банком России, которую можно хранить в банковском приложении или в госкошельке. Эмиссия осуществляется центробанком, а не коммерческими банками. В настоящее время проходят тестирования, а в 2025 году запланированы сценарии с участием Казначейства и другие испытания. Массовое внедрение потребует времени и доработок.
Опыт других стран и что из этого можно почерпнуть
Европа. Европейский центральный банк готовится к возможному запуску цифрового евро до октября 2025 года. Параллельно разрабатываются меры по борьбе с мошенничеством, улучшаются интерфейсы, обсуждаются офлайн-режимы и механизмы защиты приватности. Окончательное решение зависит от принятия соответствующего законодательства в ЕС; цель — создать суверенную платёжную систему, менее зависимую от коммерческих сетей.
Китай. e‑CNY прошёл несколько пилотных запусков, включая раздачу цифровых юаней для покупок в магазинах, и интегрирован с крупными экосистемами и суперприложениями. Главное наблюдение заключается в том, что новая валюта должна быть встроена в привычные сервисы, а не представлять собой отдельный кошелёк.
Швеция. Riksbank завершил технические тесты и держит e‑krona в резерве, что отражает взвешенный подход, учитывающий высокий уровень безналичных расчётов в стране.
Индия. Хотя речь не о CBDC, индийская платёжная инфраструктура UPI демонстрирует, как быстро можно выработать привычку использовать телефон для платежей: по состоянию на август 2025 года количество транзакций составило около 20 миллиардов. Масштаб и удобство платформы играют ключевую роль.
Нигерия. eNaira была запущена, но не получила широкого признания — урок заключается в том, что людям нужна ясная и ощутимая выгода, а также доверие к новому инструменту.
Как это изменит нашу повседневность
-
Мобильный кошелёк станет многофункциональным. В одном устройстве будут сосуществовать банковский счёт, СБП для быстрых переводов, потенциальный цифровой рубль для государственных платежей и корпоративные кошельки. Интерфейс должен быть простым, позволяя пользователю совершать оплату одним нажатием.
-
Наличные останутся опцией. Есть ситуации, когда наличные более удобны: дарить деньги пожилым, оставлять чаевые без терминала, переждать отключение связи или торговаться на рынке. Регуляторы склонны рассматривать цифровые деньги как дополнение, а не замену наличных.
-
Приватность и цифровой след. Безналичные и CBDC-транзакции оставляют след. В ЕС обсуждаются режимы приватности и офлайн-кошельки с ограничениями. Важно, чтобы данные о повседневных покупках не использовались для навязчивого скоринга и маркетинга.
-
Офлайн-платежи станут необходимостью. Учитывая нестабильность связи, дорожные карты цифровых валют предусматривают офлайн-кошельки с лимитами и последующей синхронизацией. Без этого наличные останутся «подушкой безопасности» на долгое время.
-
Резервные маршруты и планы на случай сбоев. Переход на цифровые системы требует наличия запасных сценариев: альтернативные каналы авторизации, лимиты и понятные правила возврата. Эти практики уже применяются для карт и СБП и будут актуальны для CBDC.
-
Бытовая экономика станет более эффективной. Микроплатежи, подписки, расчёты за разовые услуги и P2P-торговля упростятся. Малому бизнесу станет легче принимать платежи через QR-коды и получать аналитику, а пользователям — проще контролировать свои расходы и получать кэшбэк от конкурирующих сервисов.
Где возможны неприятные сюрпризы
Цифровое неравенство. Плохой интернет, устаревшие смартфоны и отсутствие навыков работы с цифровыми продуктами могут ограничить доступ. Решением может стать внедрение офлайн-режимов, разработка простых интерфейсов и программы по повышению финансовой грамотности.
Комиссии и «скрытые» услуги. Хотя переводы через СБП в России стоят недорого, экосистемы часто предлагают платные дополнительные услуги. Важно внимательно следить за тарифами и отключать ненужные платные опции.
Киберриски и социальная инженерия. С увеличением удобства растёт и активность мошенников. Базовые рекомендации остаются прежними: используйте двухфакторную аутентификацию, не передавайте коды по телефону, устанавливайте лимиты и держите отдельные карты для онлайн-покупок.
Регуляторные изменения и информационный шум. Тема цифровых валют будет сопровождаться громкими заголовками, но внедрение происходит постепенно. Следует опираться на официальные сроки и документы, а не на слухи о «завтрашнем дне».
Короткие истории из жизни
-
Кафе рядом с домом. Раньше ожидание сдачи могло вызвать раздражение, теперь же оплата по QR-коду через СБП занимает всего 5 секунд, а автоматическая скидка упрощает расчёты для владельца.
-
Коммунальные платежи. Однократная привязка лицевого счёта позволяет оплачивать услуги в один клик, с уведомлениями и историей транзакций для контроля расходов.
-
Поездка в деревню. В местах с нестабильной связью наличные по-прежнему остаются незаменимыми — поэтому офлайн-режим в цифровом кошельке становится необходимостью.
Чек-лист на ближайший год
-
Изучите СБП и добавьте в избранное ключевые QR-коды, это сэкономит ваше время.
-
Разделите платёжные уровни: основная карта, отдельная карта для онлайн-покупок, лимиты для быстрых переводов.
-
Активируйте двухфакторную аутентификацию и уведомления для всех кошельков и банковских счетов.
-
Проверьте офлайн-сценарий: держите немного наличных на случай потери связи.
-
Следите за пилотами цифрового рубля — изучайте реальные кейсы (государственные платежи, возвраты, офлайн-лимиты) и не спешите переносить все операции, пока не станет ясна практическая польза.
Частые вопросы
«Правда ли, что наличные скоро запретят?» Нет. Ни один крупный регулятор не ставит целью полную ликвидацию наличных; в ЕС и Швеции рассматривают цифровые деньги как дополнение, а не замену.
«Зачем нужен цифровой рубль, если уже есть СБП?» Это разные уровни: СБП — это каналы для переводов между банками, а цифровой рубль — форма денег от центробанка, с уникальными возможностями (например, офлайн-режимы и использование в государственных платежах). Он дополняет, а не заменяет СБП.
«Как быть с приватностью?» Это разумная обеспокоенность. Следите за тем, какие данные собирает ваш банк и кошелёк, предоставляйте только необходимые согласия и используйте режимы повышенной приватности, когда они станут доступны; в ЕС это одна из ключевых тем при разработке цифрового евро.
«Что делать, если пропал интернет?» Надёжные системы предполагают наличие офлайн-режимов с лимитами и быструю синхронизацию. На всякий случай держите небольшой запас наличных и не отказывайтесь полностью от наличных расчетов.
Итог
Полная отмена наличных в ближайшем будущем маловероятна, однако баланс смещается в сторону цифровых платежей. В России важную роль продолжают играть СБП и удобные банковские приложения, а цифровой рубль может стать инструментом для решения специфических задач. На международной арене продолжается работа над цифровым евро в Европе, расширением e‑CNY в Китае и подготовкой e‑krona в Швеции. Пользователям важно требовать удобства, сохранения приватности, офлайн-возможностей и конкуренции между сервисами.
Прагматичный вывод: цифровые деньги должны ускорять расчёты, а наличные — оставаться резервным вариантом.

