Пластиковые банковские карты постепенно уступают своё место новым цифровым решениям в финансовых операциях россиян. Это не просто временное увлечение, а продуманная стратегия, поддерживаемая как государством, так и финансовыми институтами. Наличные и пластиковые карты не исчезнут сразу, но их использование значительно сократится благодаря новым технологиям.
- Причины ухода пластика на второй план
- Один QR-код вместо множества
- Безопасность как ключевой приоритет
- Изменение роли привычных карт
- Цифровой рубль — новая форма валюты
- Преимущества для бизнеса
- Биометрия и Bluetooth: оплата без карт
- Государственный контроль: дропперы и лимиты
- Что ждёт россиян
- Как подготовиться уже сейчас
Причины ухода пластика на второй план
За этими изменениями стоят инновации в технологиях и организации, направленные на упрощение, удешевление и повышение безопасности финансовых операций.
Один QR-код вместо множества
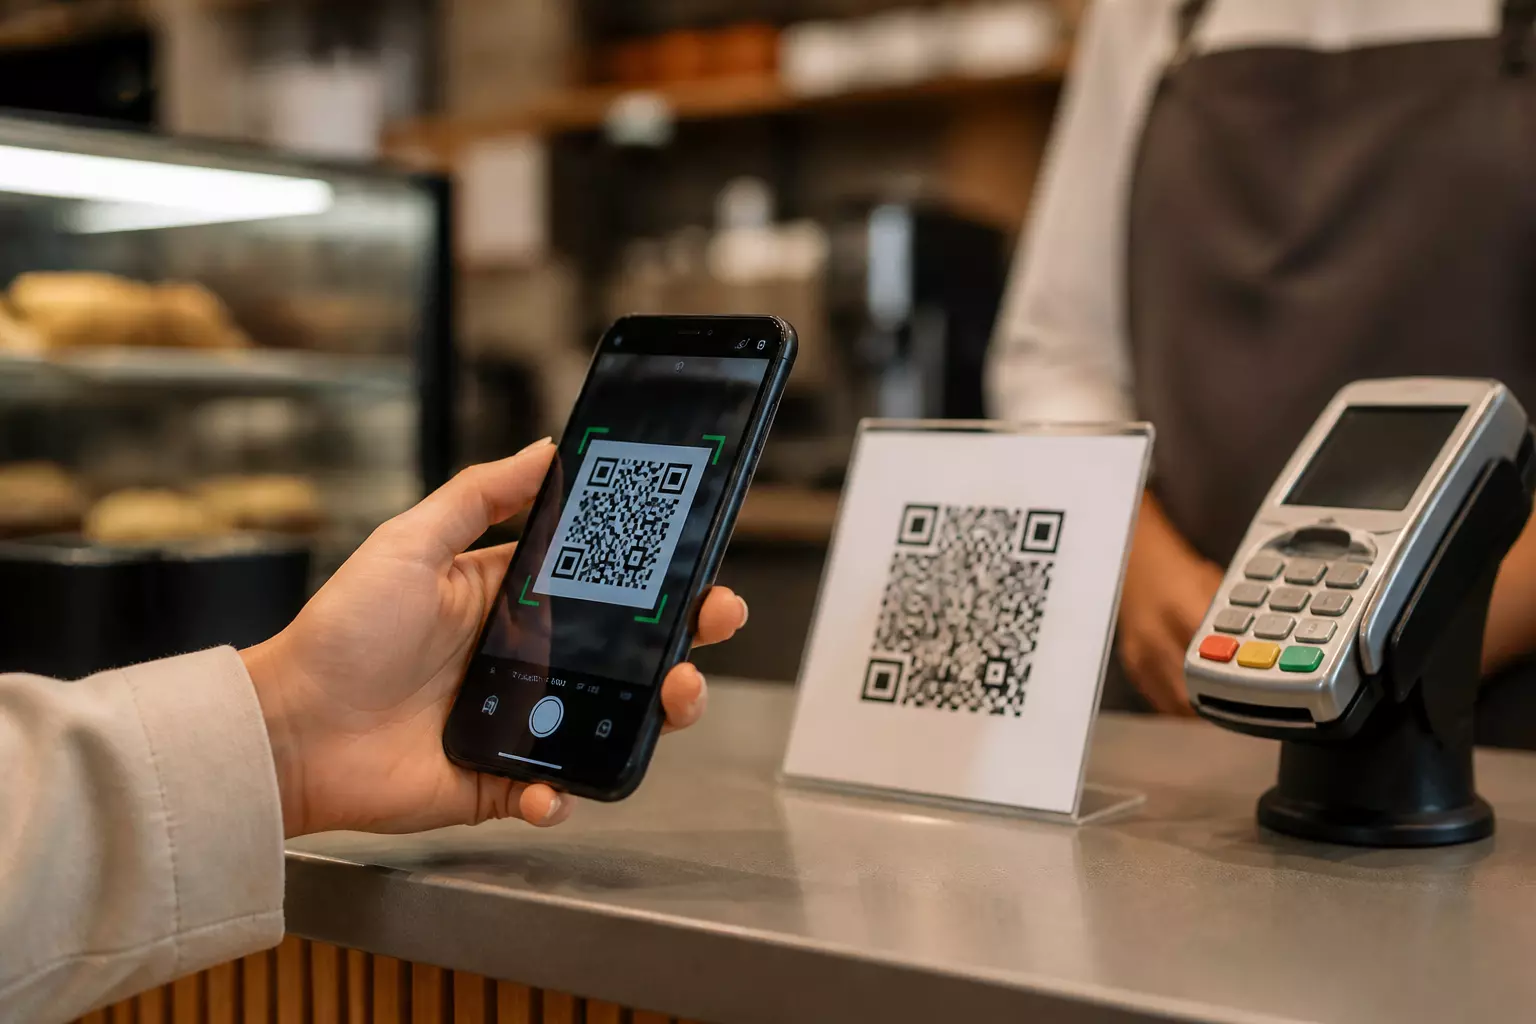
С сентября 2026 года в ритейле начнётся широкое внедрение единого платежного стандарта. Вместо множества QR-кодов от различных банков появится универсальная матрица, которая будет работать на базе Национальной системы платёжных карт (НСПК). Пользователям достаточно будет навести камеру смартфона на код, чтобы получить меню с выбором способов оплаты — от Системы быстрых платежей до внутренняя платёжного сервиса банка или цифровых рублей.
Система быстрых платежей демонстрирует впечатляющий рост: по данным Центробанка, объём переводов через неё за последний год увеличился в несколько раз. Платёжные стикеры, которые прикрепляют к чехлам телефонов или брелкам, уменьшают необходимость носить с собой пластиковые карты.
Первичные испытания показали, что единый QR-код ускоряет процесс оплаты на 20–30%. Продавцы отмечают меньшее время обслуживания, а покупатели — снижение конфликтных ситуаций в очередях.
Безопасность как ключевой приоритет
Универсальный QR-код формируется динамически и связан с конкретной транзакцией, что значительно снижает вероятность мошенничества: подделать такой код или извлечь данные карты становится сложнее. Информация передаётся в зашифрованном виде, а единый стандарт упрощает разработку банковских решений и снижает затраты в отрасли.
Однако для внедрения потребуется инвестиции: торговым точкам нужно будет модернизировать кассовое оборудование, а банкам — адаптировать свои приложения. Ожидается, что эти затраты окупятся благодаря более низким комиссиям и ускорению финансовых потоков. Крупные ритейлеры уже готовы к переходу, а малому бизнесу обещаны льготы и субсидии для обновления инфраструктуры.
Изменение роли привычных карт
Полного исчезновения пластиковых карт в ближайшие пять лет, по мнению экспертов Центробанка, не предвидится. Тем не менее их форма и функции изменятся: всё чаще они будут представляться виртуальными версиями в смартфонах и защищённых облаках.
Физические карты реже будут прикладываться к терминалам. Основными способами оплаты станут единый QR-код, мгновенные переводы по биометрическим данным, платёжные стикеры и прямые списания из цифровых кошельков в рублях.
Физические карты сохранятся как резервный вариант — на случай, если разрядится телефон или отсутствуют современные терминалы. Банки постепенно уменьшают выпуск пластиковых карт, продвигая виртуальные аналоги как более экономичные и экологичные.
Некоторым категориям граждан, например пожилым людям, не использующим смартфоны, пластик всё ещё нужен. Также карты могут понадобиться за границей, хотя их использование может быть ограничено.
Виртуальные карты уже предлагают многие банки: их можно получить за считанные минуты и сразу использовать для онлайн-платежей. Эти карты невозможно физически потерять или повредить, а при утечке данных их можно быстро переоформить; кроме того, они предоставляют удобные инструменты для контроля расходов и установки лимитов.
Цифровой рубль — новая форма валюты
Параллельно с единым QR-кодом запускается проект цифрового рубля — третьей официальной формы национальной валюты, которую будет эмитировать Центральный банк.
С осени 2026 года системно значимые банки обязаны предоставить клиентам доступ к операциям с цифровым рублём. Принуждения к переводу зарплат в цифровую форму не будет, но экономическая выгода может подтолкнуть предприятия к этому: расчёты в цифровых рублях обходятся значительно дешевле классического карточного эквайринга.
Цифровой рубль не является криптовалютой, а представляет собой государственный инструмент, обеспечиваемый Банком России; он хранится в специальном кошельке на платформе ЦБ. Доступ к кошельку возможен через любой банк: его можно пополнять с обычного счёта и тратить там, где принимают цифровые рубли.
На цифровые рубли проценты не начисляются — это средство платежа, а не инструмент накопления. Для повседневных расходов цифровой кошелёк оптимален, а для крупных сумм по-прежнему подходят вклады и накопительные счета.
Цифровой рубль дополняет, а не заменяет наличные и безналичные деньги: пользователю остаётся решать, какую часть средств хранить в цифровом кошельке. В отличие от электронных денег коммерческих сервисов, цифровой рубль подпитывается обязательствами Центрального банка, что повышает его надёжность в случае проблем с конкретным банком.
Преимущества для бизнеса
Для предпринимателей цифровой рубль представляет собой способ снижения издержек. В настоящее время магазины платят эквайринговые комиссии за карточные операции; при расчётах в цифровых рублях комиссии минимальны или отсутствуют, а мгновенные переводы уменьшают риски кассовых разрывов и ускоряют доступ к выручке.
Кроме того, цифровой рубль открывает возможности программирования платежей через смарт-контракты: автоматическая оплата аренды, массовые выплаты зарплат и ускоренный возврат средств снижают административные расходы и вероятность ошибок.
В будущем цифровой рубль может стать инструментом международных расчётов: это сократит время и стоимость переводов за границу, но для этого необходимы межгосударственные соглашения — первые переговоры уже начались.
Биометрия и Bluetooth: оплата без карт
Ещё одной важной частью новой инфраструктуры являются биометрические методы и беспроводные технологии.
Оплата «лицом» через Единую биометрическую систему становится всё более популярной в ритейле, общественном транспорте и сфере услуг; терминалы, позволяющие осуществлять оплату взглядом, уже проходят тестирование в пилотном режиме.
Технология Bluetooth Low Energy открывает новые возможности: банки тестируют решения, при которых смартфон, включая устройства Apple, становится защищённым токеном, и оплату можно осуществить простым поднесением телефона к терминалу без необходимости запускать приложения и вводить пароли.
По заявлению банков, токены надёжно защищены, и списание без согласия владельца невозможно. Единая биометрическая система хранит не изображение, а математический шаблон, восстановить который в виде фотографии невозможно. Для проведения платежа требуется согласие пользователя, а биометрические данные можно отключить в банковском приложении.
Биометрия применяется не только для осуществления платежей, но и для упрощения получения услуг и подтверждения личности — это снижает бюрократию. Молодёжь охотно принимает такие решения; старшее поколение относится к ним с осторожностью, однако со временем принятие новых технологий увеличивается, как это было с пластиковыми картами.
Также активно развивается оплата через носимые устройства: умные часы, браслеты, кольца. В будущем они смогут подтверждать транзакции с помощью биометрических показателей, например, считывая пульс владельца.
Государственный контроль: дропперы и лимиты
С развитием технологий возрастёт и контроль за оборотом физических носителей. В борьбе с теневой экономикой и мошенничеством, связанным с подставными счётами (дропперами), контроль за картами будет ужесточён.
С 1 сентября 2026 года Росфинмониторинг получит упрощённый доступ к серверам НСПК, что позволит в реальном времени отслеживать подозрительные цепочки переводов и быстро блокировать дропперские счета.
С 1 сентября 2027 года вступит в силу правило, согласно которому один гражданин сможет иметь не более 20 активных карт в разных банках. Исключения предусмотрены для предпринимателей и самозанятых, которым может потребоваться большее количество счетов для ведения бизнеса. Лимит касается только активных карт — заблокированные или просроченные не учитываются.
Эти нововведения побудят граждан более тщательно подходить к выбору банков и набору карт. Многие банки уже предлагают мобильные решения для управления картами в одном приложении: установка лимитов, мгновенная блокировка и централизованная учётность помогут пользователям не превышать допустимое количество активных инструментов.
Ограничение числа карт и усиленный мониторинг затруднят массовое открытие счетов мошенниками и помогут выявлять подозрительные операции на более раннем этапе.
Что ждёт россиян
В ближайшие годы использование пластиковых карт станет всё реже: акценты в расчётах сместятся в сторону единого QR-кода, биометрии, платёжных стикеров и цифровых рублёвых кошельков. Переход будет постепенным: наличные и карты останутся, но вектор развития очевиден — государство и банки движутся к цифровизации, бизнес стремится сократить издержки, а потребители ориентированы на удобство.
Как подготовиться уже сейчас
-
Не избегайте новых инструментов. Попробуйте оплачивать через Систему быстрых платежей или QR-код — это простой и безопасный метод.
-
Следите за развитием цифрового рубля. Когда кошелёк станет доступен, возможно, имеет смысл его открыть.
-
Проверьте активные карты. Если их более 20, оцените необходимость каждой и закройте лишние, чтобы не столкнуться с ограничениями в будущем.
-
Осторожно относитесь к биометрии. Не передавайте данные третьим лицам и контролируйте настройки безопасности в приложениях.
-
Повышайте финансовую грамотность. Чем больше вы знаете о новых инструментах, тем легче будет адаптироваться.
Технологическое будущее уже формируется: банковские карты претерпевают трансформацию, появляются новые удобные и быстрые способы расчётов. Важно оставаться информированными и готовыми к новым решениям, сохраняя при этом бдительность в вопросах безопасности.