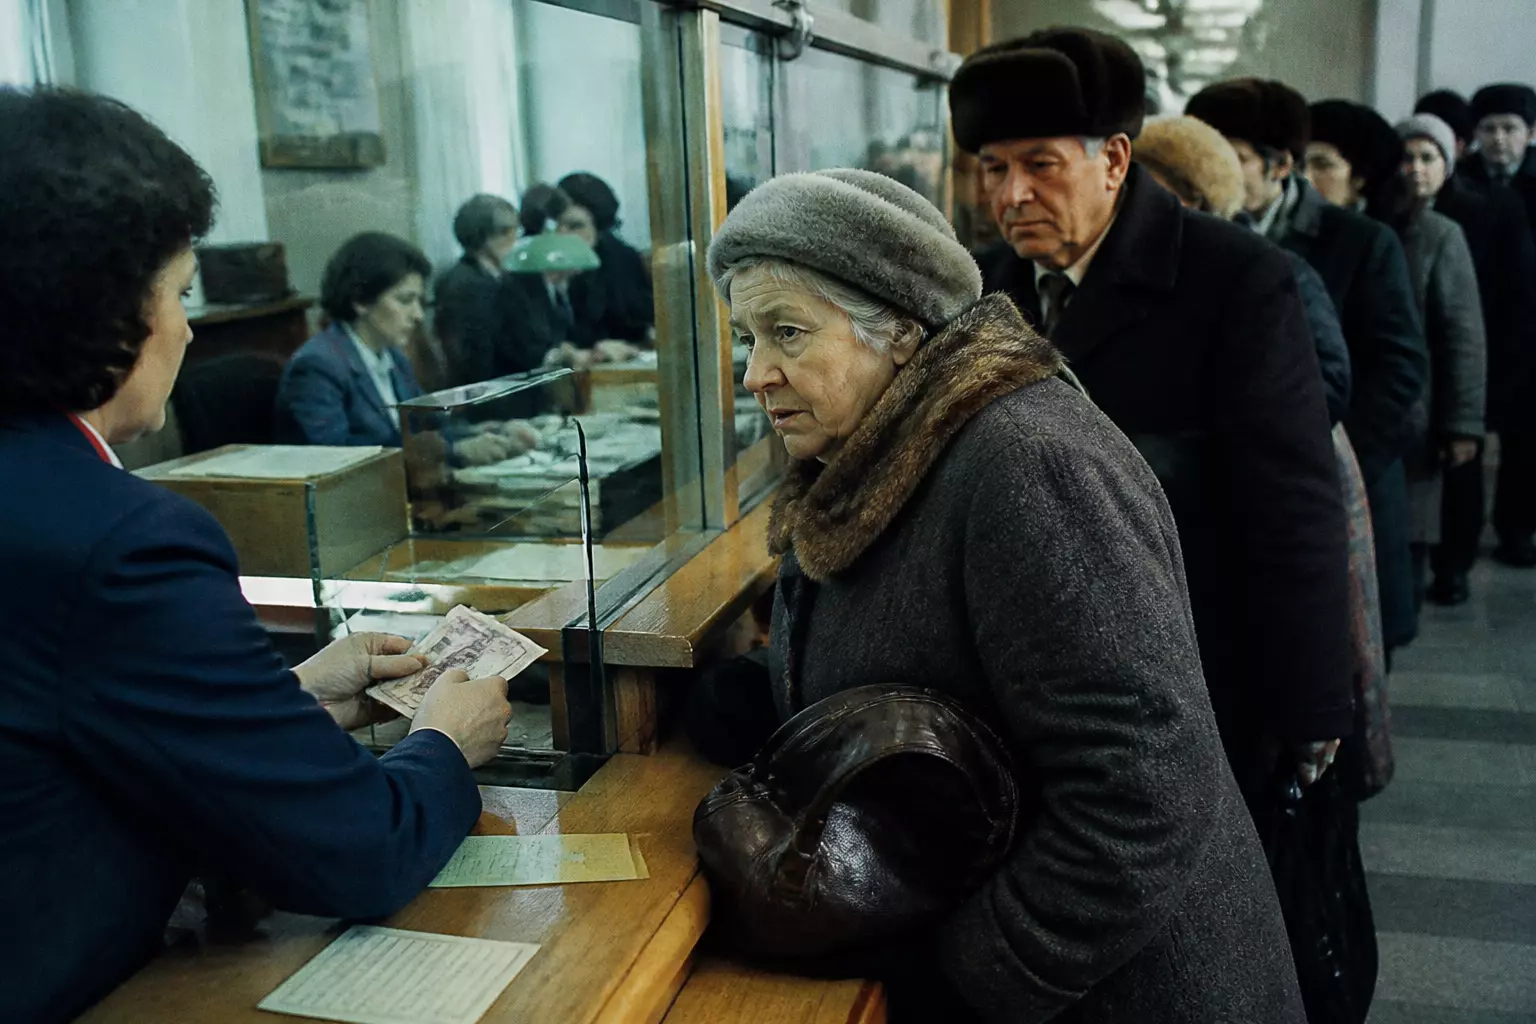
В начале 1991 года Валентин Павлов, занимавший пост главы правительства СССР, уверял депутатов Верховного совета, что слухи о денежной реформе не более чем домыслы. Однако всего через две недели президент Михаил Горбачёв подписал указ, который отменил купюры номиналом 50 и 100 рублей. Это стало настоящим шоком для граждан, получивших зарплаты именно в этих купюрах: многие из них в ту же ночь устремились к сберкассам.
Как всё начиналось
На обмен новых купюр было отведено всего три дня, и каждый гражданин мог обменять не более 1000 рублей. Судьба остальных средств решалась специальными комиссиями, которые выслушивали опоздавших, требуя уважительных причин. Кроме того, вводились ограничения на выдачу денег со сберкнижек: теперь нельзя было снять более 500 рублей в месяц. Наибольшие трудности испытали те, кто предпочитал хранить свои сбережения в крупных купюрах дома, не доверяя банкам.
В это время наличные у людей росли, в то время как полки магазинов пустели. Очереди на покупку автомобилей и мебели растягивались на годы. Люди несли свои зарплаты в сберкассы, откладывая на квартиры, гаражи и автомобили. В тот момент в Советском Союзе насчитывалось 220 миллионов вкладов, средний размер которых составлял 1734 рубля, в то время как инженер получал всего 150 рублей в месяц.
Однако Сбербанк не мог обеспечить вкладчиков их сбережениями. Дефицит союзного бюджета покрывался за счёт кредитов из сберкасс, то есть деньгами самих вкладчиков, и к началу 90-х почти все эти средства были использованы государством без шансов на возврат. Обмен старых купюр стал попыткой властей сократить избыточную наличность, так как товаров на них всё равно не было.
Прибавка к вкладам в 40%
С весны 1991 года цены на товары начали стремительно расти, увеличившись в 2-3 раза. Чтобы сгладить последствия, государство повысило пенсии, пособия и стипендии, а вкладчикам Горбачёв указом добавил 40% к каждому вкладу.
Тем не менее, эти средства фактически не выдавались на руки. Максимальная сумма, которую можно было получить, составила 200 рублей, а остальное замораживали на отдельном счете на три года.
Например, если у человека на счету было 7000 рублей, он получал прибавку в 2800 рублей, но доступ ему давали только к 200 рублям, а 2600 рублей оставались недоступными.
Параллельно началась печать новых денег, что способствовало дальнейшему росту цен, которые не успевали за прибавками.
Летом 1991 года Сбербанк СССР прекратил своё существование, и его место занял Сбербанк России, зарегистрированный в Центробанке. Долги советского банка не были переданы новому учреждению, а сумма вкладов на момент его закрытия стала основой для будущих компенсаций.
Резкое подорожание
С начала 1992 года цены на товары были отпущены в свободное плавание, и государство практически перестало их контролировать. Ожидалось, что товары подорожают в 3-5 раз, но за 1992 год цены выросли в 26 раз, тогда как зарплаты увеличились лишь в 12 раз. Инженерская зарплата в 150 рублей в 1992 году позволяла купить лишь полкило сосисок.
Сбережения на сберкнижках обесценились. Например, картошка стоила 40 копеек за килограмм в 1990 году и уже 1882 рубля в 1995-м, поэтому даже несколько тысяч рублей на сберкнижке к тому времени хватало лишь на небольшую часть продуктов.
Закон 1995 года
В 1995 году власти пообещали вернуть деньги вкладчикам, подписав закон «О восстановлении и защите сбережений граждан Российской Федерации» президентом Борисом Ельциным. Советские вклады были признаны внутренним долгом государства, и его обязательством стало восстановление их ценности.
Гарантировалось 345,54 миллиарда рублей по ценам 1991 года, из которых 315,3 миллиарда приходилось на сберкнижки, а остальные средства составляли взносы в госстрахе и государственные ценные бумаги.
Пересчёт проводился не по номиналу, а с учетом покупательной способности. Например, вкладчик, имевший в 1991 году 4500 рублей — стоимость «Запорожца», должен был получить сумму, эквивалентную цене того же автомобиля сегодня.
Первые компенсации в 1996 году получили пожилые вкладчики, родившиеся в 1916 году и ранее, которым на тот момент было за 80. Максимальная выплата составила 1 миллион тогдашних рублей, что едва хватало на покупку двух пылесосов, в то время как цветной телевизор стоил вдвое дороже. Срок полного расчёта так и не был определён.
Долговой рубль
Для расчёта долга по покупательной способности был введён долговой рубль, стоимость которого определялась на основе «необходимого социального набора» товаров и услуг на одного человека за год с еженедельным пересчётом. Базовая стоимость этого набора была зафиксирована в отдельном законе.
Госдума приняла его в 1997 году, а Ельцин подписал только в 1999-м. Основная статья закона содержала лишь одну фразу: базовая стоимость набора составила 464 рубля СССР. Через эту цифру и должен был пересчитываться каждый рубль старого вклада.
В последний раз Росстат посчитал курс долгового рубля в конце 2002 года, и он составил 31,51 рубля. Однако с 2003 года действие закона о 464 рублях было приостановлено, и официальная причина заключается в отсутствии источников финансирования и в отсутствии законов, где долговой рубль можно было бы применить.
Пока закон приостановлен, Росстат не ведёт расчёт долгового рубля, что делает невозможным подсчёт долговых обязательств государства перед вкладчиками. В результате вместо возврата долгов гражданам выплачиваются компенсации, правила которых определяет правительство.
Современные выплаты
В 2007 году на выплаты было выделено 48 миллиардов рублей, хотя весь долг перед вкладчиками тогда оценивался в 10,74 триллиона — вдвое больше годовых расходов бюджета. Один из вкладчиков, которому за 40 тысяч рублей, хранившихся на книжке в 1990 году, государство выплатило лишь 24 тысячи, заметил, что прожиточный минимум за это время вырос с 40 рублей до 6000. Тем не менее, суд признал, что выплаты без учёта инфляции законны.
В том же году правительство утвердило правила, действующие до сих пор. Вкладчики 1945 года рождения и старше получают остаток своего вклада на лето 1991 года, умноженный на 3, остальные — на 2.
Расчёт производится по номиналу советского рубля. Тем, кто закрыл вклад между 1992 и 1995 годами, сумма уменьшается на коэффициент от 0,6 до 0,9 с вычетом ранее полученных сумм. Вклады, закрытые до конца 1991 года, не компенсируются вообще. Ничего не полагается и тем, у кого нет российского гражданства, и тем, кто хранил деньги в сберкассах за пределами нынешней России. Таким образом, сумма, на которую в СССР можно было купить автомобиль, по этим правилам превращается в деньги на комплект резины.
Перенос сроков до 2030 года
В 2023 году в Минфине предложили прекратить перенос сроков выплаты долгов, сделав это на год. Заместитель министра финансов Алексей Моисеев предложил два варианта: заморозить закон без указания сроков или полностью отменить его.
Некоторые депутаты предложили сначала рассчитаться с вкладчиками старше 78 лет. По оценкам правительства, возврат долгов всем вкладчикам в 2024 году стоил бы 61,8 триллиона рублей, в то время как доходы бюджета на тот год планировались около 35 триллионов. Поэтому закон снова отложили, на этот раз до 2027 года.
В Верховный суд в конце 2025 года обратились 80 человек с требованием учесть покупательную способность советского рубля при расчёте компенсаций. Суд отказал, указав, что в законе 1995 года отсутствуют сроки выплат, источники финансирования, порядок и даже список тех, кому полагаются выплаты, а поддерживать покупательную способность вкладов государство не обязано.
Законопроект о новом переносе правительство внесло осенью 2026 года в одном пакете с бюджетом, и комитет Госдумы по финансовому рынку его поддержал. Начало полного расчёта снова перенесли на три года, до 2030 года. На привычные двойные и тройные компенсации в 2026 году было заложено около 1,66 миллиарда рублей, а полное погашение в этом году, по расчётам правительства, обошлось бы в 66,8 триллиона рублей, пишет Давид Цитин.