- Региональные различия в выплатах: где пенсия выше, а где ниже
- Почему пенсия не может заменить заработок
- Факторы, влияющие на размер пенсии
- Пример: сколько нужно накопить для жизни на 80 тыс. рублей в месяц
- Инструменты для личных накоплений
- Увеличение пенсии за счёт отсрочки
- Дополнительные способы повысить выплаты
- Ориентиры для «достойной» пенсии
- Кратко о главном
Региональные различия в выплатах: где пенсия выше, а где ниже
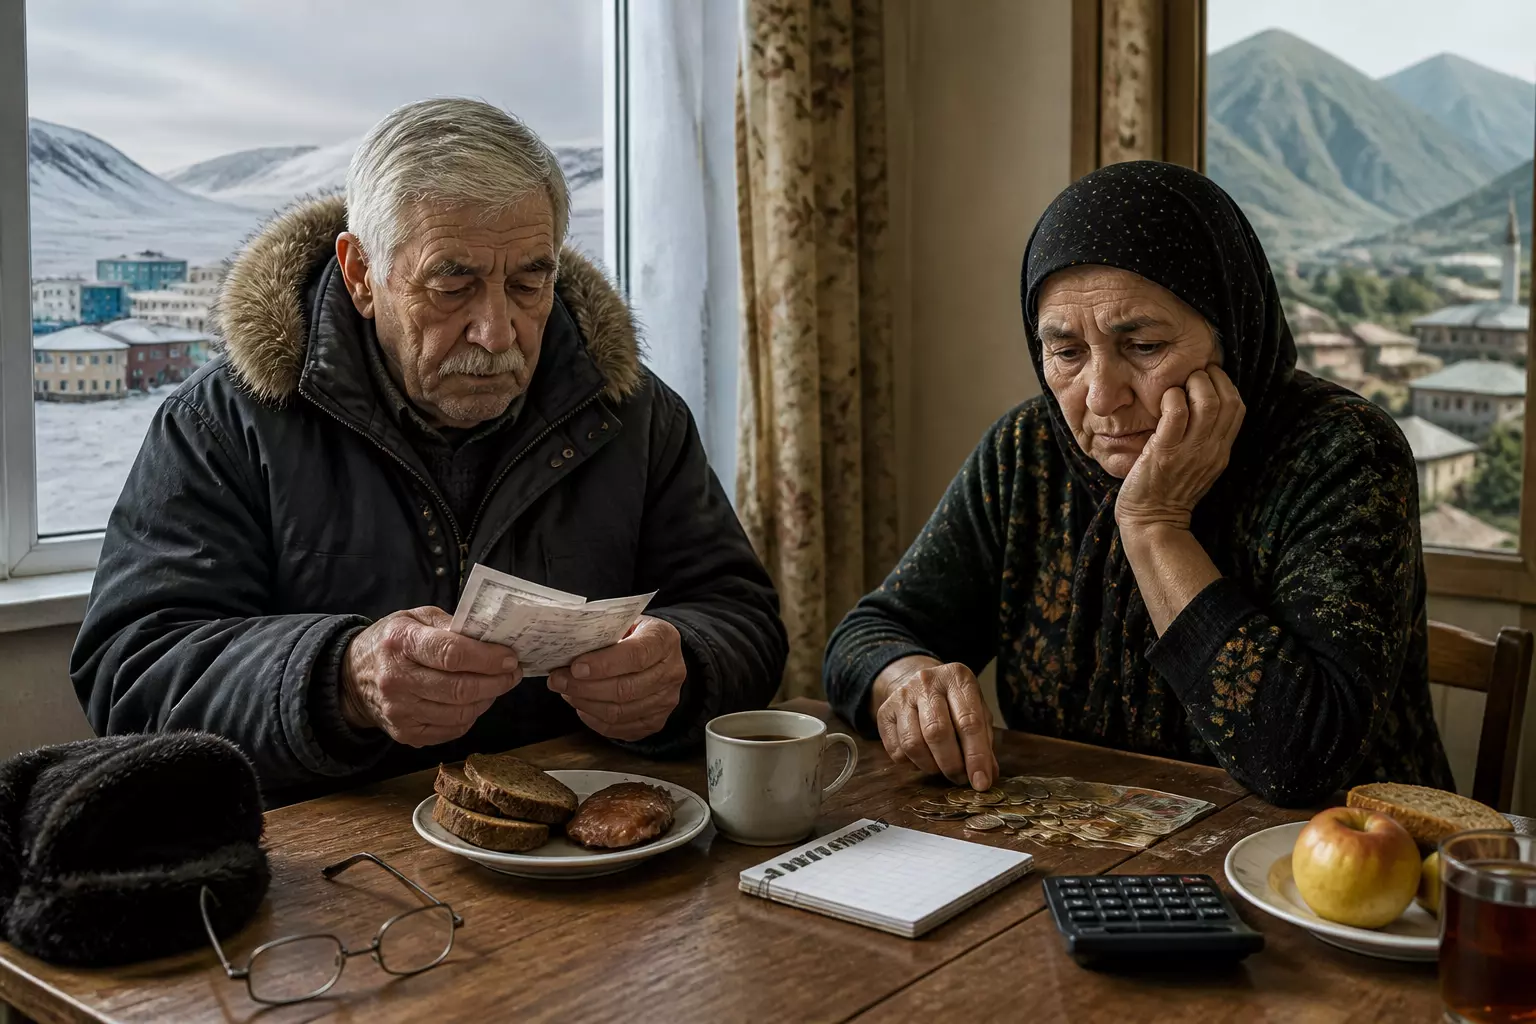
В России наблюдается значительный разброс в размерах страховых пенсий — иногда речь идет о десятках тысяч рублей. Согласно данным Социального фонда России, самые высокие средние выплаты получают неработающие пенсионеры Чукотского автономного округа — 43 986 рублей, в то время как наименьший средний размер пенсии зафиксирован в Республике Дагестан — 19 256 рублей.
Разница между этими регионами составляет 24 730 рублей. Для сравнения, средняя пенсия по стране для неработающих граждан составляет примерно 25 849 рублей.
Почему пенсия не может заменить заработок
С 1 января 2026 года страховые пенсии будут проиндексированы на 7,6%, что повысит среднюю выплату по старости до примерно 27,1 тыс. рублей. Однако средняя зарплата в стране уже превышает 100 тыс. рублей, поэтому государственная пенсия чаще всего не способна обеспечить привычный уровень жизни.
Эксперты Национальной ассоциации негосударственных пенсионных фондов рекомендуют заранее задумываться о накоплениях и начинать откладывать средства с первых лет работы.
Факторы, влияющие на размер пенсии
На величину страховой пенсии влияет несколько ключевых факторов:
- Индивидуальные пенсионные коэффициенты (ИПК) за весь трудовой стаж. Один балл в 2025 году будет оцениваться в 145,69 рубля.
- Фиксированная часть — в 2026 году её размер составит 9 584,69 рубля и будет ежегодно индексироваться.
- Стаж. Минимальный страховой стаж для получения пенсии составляет 15 лет, включая периоды ухода за ребёнком и военной службы.
- Возраст выхода на пенсию. С 2028 года для мужчин он составит 65 лет, для женщин — 60 лет.
Даже имея большой стаж и все возможные баллы, размер пенсий зачастую оказывается ниже текущих доходов.
Пример: сколько нужно накопить для жизни на 80 тыс. рублей в месяц
Рассмотрим модельный расчёт. Если цель — получать через 35 лет пенсию, эквивалентную 80 тыс. рублей по сегодняшним ценам, то при инфляции 5% в год эта сумма через 35 лет вырастет примерно до 440 тыс. рублей в месяц.
При условии, что государственная часть пенсии будет индексироваться на 6% в год, её вклад в общую сумму составит около 207 тыс. рублей. Остальные 234 тыс. рублей в месяц нужно будет покрывать за счёт личных накоплений.
Чтобы обеспечить такие выплаты на протяжении 20 лет, к моменту выхода на пенсию потребуется накопить примерно 56,1 млн рублей. Без инвестиционного дохода это потребует ежемесячных отчислений около 134 тыс. рублей. При условии, что вложения приносят в среднем 9% годовых, достаточно будет откладывать около 19 тыс. рублей в месяц — благодаря эффекту сложного процента нагрузка существенно снижается.
Инструменты для личных накоплений
- Банковские вклады — подходят для консервативных вкладчиков; вклады застрахованы до 1,4 млн рублей, однако по доходности часто уступают инфляции и могут возникнуть налоговые нюансы при превышении лимита.
- Программа долгосрочных сбережений (ПДС) — сочетает государственную поддержку до 36 тыс. рублей в год, налоговый вычет до 88 тыс. рублей и инвестиционный доход; средства в рамках программы застрахованы до 2,8 млн рублей.
- Золото — рассматривается как защитный актив в периоды экономической нестабильности.
- Фондовый рынок — предоставляет возможности для роста капитала (акции) и стабильного дохода (облигации), но связан с повышенными рисками.
Увеличение пенсии за счёт отсрочки
При переносе момента выхода на пенсию применяются повышающие коэффициенты:
- за один год отсрочки фиксированная часть увеличивается на 5,6%, а сумма баллов — на 7%;
- в итоге это дает около 10% прироста за год;
- при отсрочке на пять лет пенсия может вырасти почти в 1,5 раза;
- максимально возможная отсрочка составляет 10 лет.
Преимущества: заметное увеличение выплат, сохранение профессиональной активности и социальных связей.
Недостатки: риск не дожить до получения, а также ограничения в личных планах и свободном времени.
Дополнительные способы повысить выплаты
- Работа после выхода на пенсию. Работодатель продолжает перечислять страховые взносы, и ежегодно с 1 августа проводится перерасчёт — не более трёх баллов в год.
- Материнский капитал можно направить на накопительную часть пенсии.
- Докупка стажа и баллов через Социальный фонд России; ориентировочная стоимость одного балла в 2026 году — 156,76 рубля.
- Проверка накоплений доступна на портале «Госуслуги» или в отделениях Социального фонда России.
Ориентиры для «достойной» пенсии
По состоянию на февраль 2026 года средняя пенсия составляет 25 261,51 рубля, что эквивалентно примерно 28% от средней зарплаты. Опросы показывают, что россияне считают справедливой суммой для пенсии 53 500 рублей.
Чтобы получать такую выплату, нужно накопить более 280 баллов и иметь зарплату от 248 250 рублей в течение 28 лет.
Практические шаги для улучшения финансового состояния на пенсии включают:
- покупку дополнительных баллов;
- работу после выхода на пенсию;
- переезд в регионы с северными надбавками;
- смену профессии на более высокооплачиваемую;
- временный отказ от получения пенсии при высоком доходе;
- увольнение и повторное трудоустройство для перерасчёта и индексации;
- использование накопительной части пенсии и участие в ПДС;
- создание источников пассивного дохода.
Также отмечено, что люди, дожившие до 80 лет, получают удвоенную фиксированную выплату.
Кратко о главном
- Разница между регионами по средним пенсиям составляет почти 25 тыс. рублей (Чукотка — 43 986, Дагестан — 19 256).
- Государственная пенсия примерно равна 28% от средней зарплаты.
- Начинать откладывать лучше с первых зарплат.
- Эффект сложного процента значительно снижает необходимую ежемесячную нагрузку.
- Отсрочка выхода на пенсию на пять лет может увеличить выплаты почти в 1,5 раза.
- Реальные инструменты повышения выплат: работа после пенсии, докупка баллов, участие в ПДС и другие методы накопления.
Пенсия — результат планируемых решений, которые стоит принимать задолго до выхода на отдых. Чем раньше начнёте формировать собственные накопления, тем больше уверенности будет в будущем.