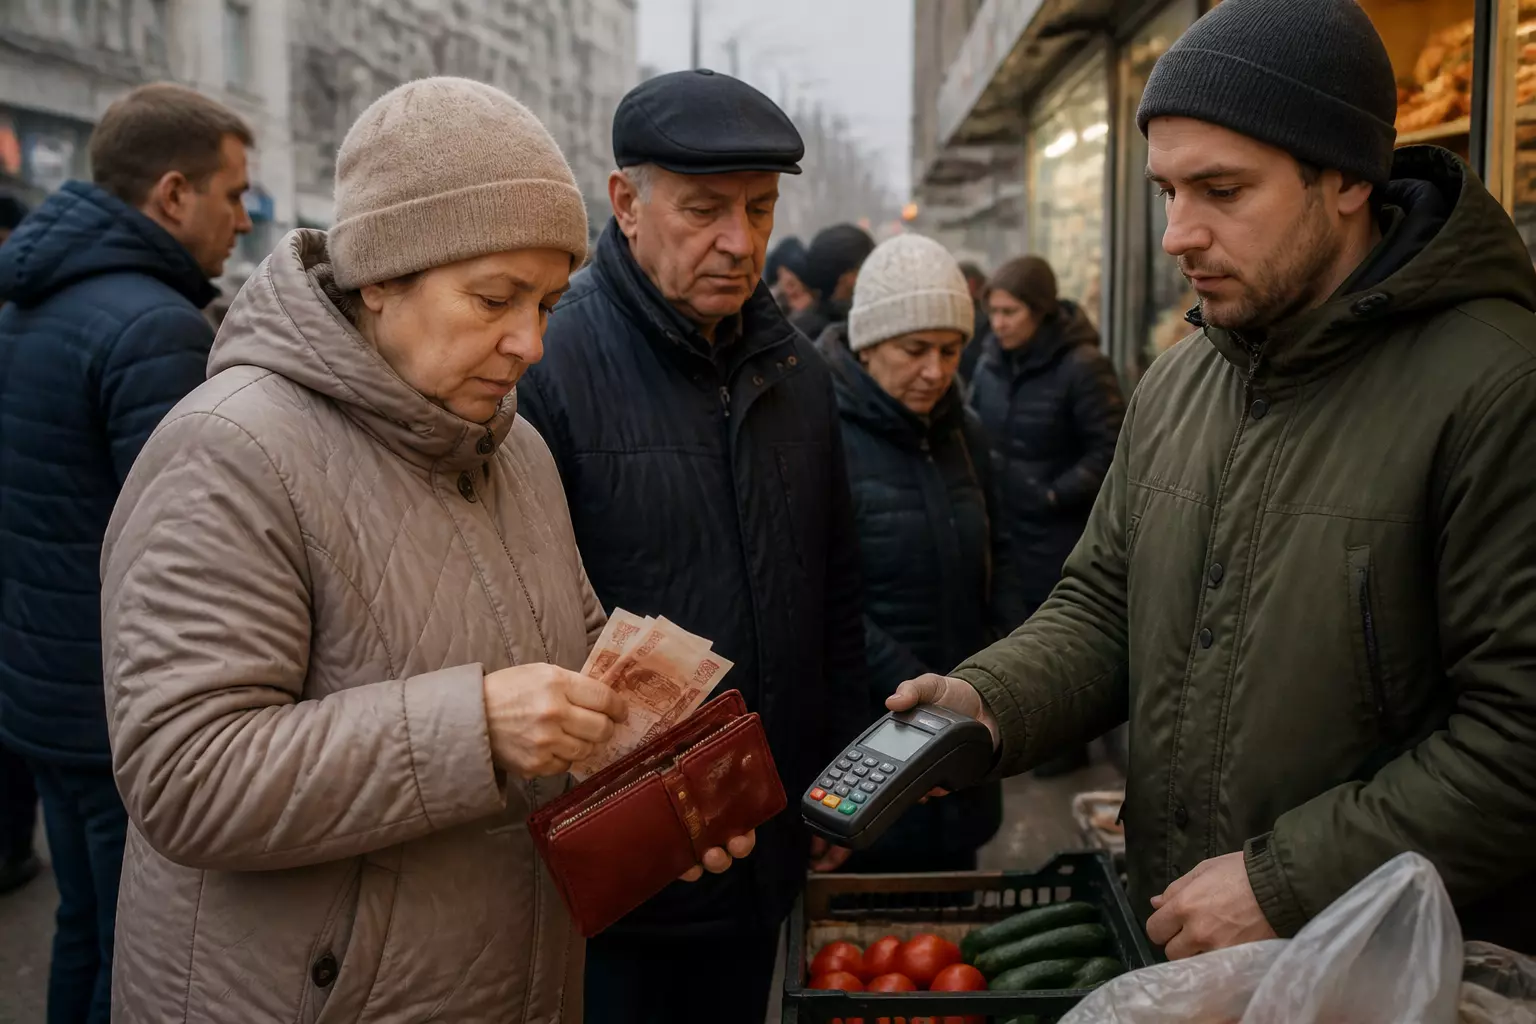
Возврат к наличным деньгам стал заметным трендом: банки, аналитики и простые граждане фиксируют увеличение доли наличных в розничных расчетах, а объем наличных в обращении превысил 21 триллион рублей. Это изменение для страны, недавно лидировавшей в безналичных платежах, сигнализирует о нескольких объективных причинах и может иметь значительные экономические последствия.
Четыре основные причины увеличения интереса к наличным
Проблемы с мобильной связью. В условиях временных сбоев связи карты и мобильные приложения часто оказываются недоступными, и люди начинают держать больше наличных «на всякий случай», чтобы не остаться без средств при отсутствии сети.
Увеличение налоговой и фискальной нагрузки на эквайринг. Увеличение НДС на банковский эквайринг и прочие затраты, связанные с приемом карт, сделали безналичные расчеты менее выгодными для многих малых и средних предприятий. В результате предприниматели начинают настаивать на оплате наличными или предлагают скидки за кэш, чтобы компенсировать комиссии и налоговые издержки.
Ужесточение финансового контроля и мониторинга переводов. Усиление контроля, блокировка операций при крупных суммах, смене SIM-карты или нетипичных переводах заставляет часть людей предпочитать обналичивание, чтобы избежать риска заморозки своих средств.
Снижение доходности вкладов. После серии понижений ключевой ставки доходность по банковским депозитам снизилась, и держать крупные суммы на счетах стало менее привлекательно. Наличные не приносят дохода, но дают ощущение контроля и независимости от банковской системы.
Риски массового перехода на наличные
Экономисты выделяют несколько серьёзных угроз, связанных с повышением роли наличных в экономике.
-
Увеличение теневой экономики. Операции с наличными труднее отслеживать, а расчёты без выдачи чеков приводят к недоплате налогов. Это означает потерю бюджетных поступлений — по оценкам специалистов, речь может идти о десятках и сотнях миллиардов рублей, которые могли бы быть направлены на здравоохранение, инфраструктуру и социальные программы. Наибольшее увеличение наличных наблюдается в продуктовом ритейле, строительстве и гостиничном бизнесе.
-
Отток ликвидности из банков. Массовое снятие средств со счетов снижает ресурсы банков для кредитования. Чтобы компенсировать дефицит, кредитные организации вынуждены обращаться за займами к Центробанку, что увеличивает стоимость заимствований для бизнеса и населения. Это негативно сказывается на инвестициях, ипотеке и общем развитии экономики. Кроме того, банки становятся менее заинтересованы в размещении средств в государственных облигациях, что усложняет финансирование инфраструктурных и социальных проектов.
-
Инфляционное давление. Наличные, как правило, расходуются быстрее, чем средства на депозитах, поэтому их рост в обращении поддерживает спрос и способствует повышению цен. В таких условиях действия денежно-кредитной политики Центробанка становятся менее эффективными — даже при росте ключевой ставки наличные могут продолжать стимулировать спрос.
-
Высокие затраты на обслуживание наличности. Производство защищённых купюр, инкассация, охрана, пересчёт и утилизация старых банкнот обходятся государству и банкам в миллиарды рублей ежегодно. Безналичные расчёты по этим статьям обходятся значительно дешевле.
Для частных лиц возвращение к наличным также имеет свои недостатки: они не приносят дохода и обесцениваются из-за инфляции, их легко потерять или стать жертвой кражи. Кроме того, при попытке внести крупную сумму в банк, например, для покупки недвижимости, человек может столкнуться с тщательной проверкой происхождения средств в рамках закона о противодействии легализации доходов.
Официальная реакция: без паники
Регуляторы не видят поводов для паники. Банк России сообщает, что доля наличных в денежной массе остаётся в привычных пределах, а безналичные платежи по-прежнему преобладают в структуре расчетов. Эксперты рассматривают происходящее скорее как адаптацию к новым условиям — часть средств остаётся в банках, а часть хранится в виде наличности в качестве резерва.
Практические советы для населения
Рекомендуется придерживаться здравого подхода и не переводить все сбережения в одну форму. Наличность полезна как резерв на случай отключения связи или технических проблем, но хранить все деньги «под матрасом» небезопасно: они подвержены краже и обесценению. Важно сохранить баланс — часть средств на депозитах или накопительных счетах, часть в наличных для непредвиденных расходов. И не поддавайтесь советам немедленно обналичить всё — такие рекомендации часто исходят от мошенников, а не от профессиональных финансистов.