Если раньше пенсионеры могли легко получить свои накопления, то сегодня процесс снятия крупных сумм зачастую сопряжён с множеством проверок и задержек. Пожилые люди по всей стране сообщают о том, что банки требуют разъяснений по поводу назначения средств, блокируют операции и внимательно scrutinize каждую транзакцию. Разберёмся, какие изменения привели к таким нововведениям и как избежать проблем с доступом к своим деньгам.
Почему банки усилили контроль?
Одной из основных причин стали новые требования, установленные Федеральным законом № 161-ФЗ, которые значительно ужесточают антифрод-системы. Теперь финансовые учреждения несут полную ответственность за безопасность клиентских средств: если банк не смог предотвратить мошеннические действия, ему придётся компенсировать утрату.
С 1 января 2026 года список признаков подозрительных операций увеличился с шести до двенадцати. Алгоритмы, использующие искусственный интеллект, стали помечать как высокорисковые многие действия, которые могут показаться необычными для пожилых клиентов — такие как досрочное закрытие вклада, крупные переводы родственникам или снятие значительных сумм наличными. По оценкам, в начале 2026 года временные блокировки могли коснуться от двух до трёх миллионов клиентов, что составляет примерно 1–2% всех активных пользователей банков.
Что происходит при обращении в кассу
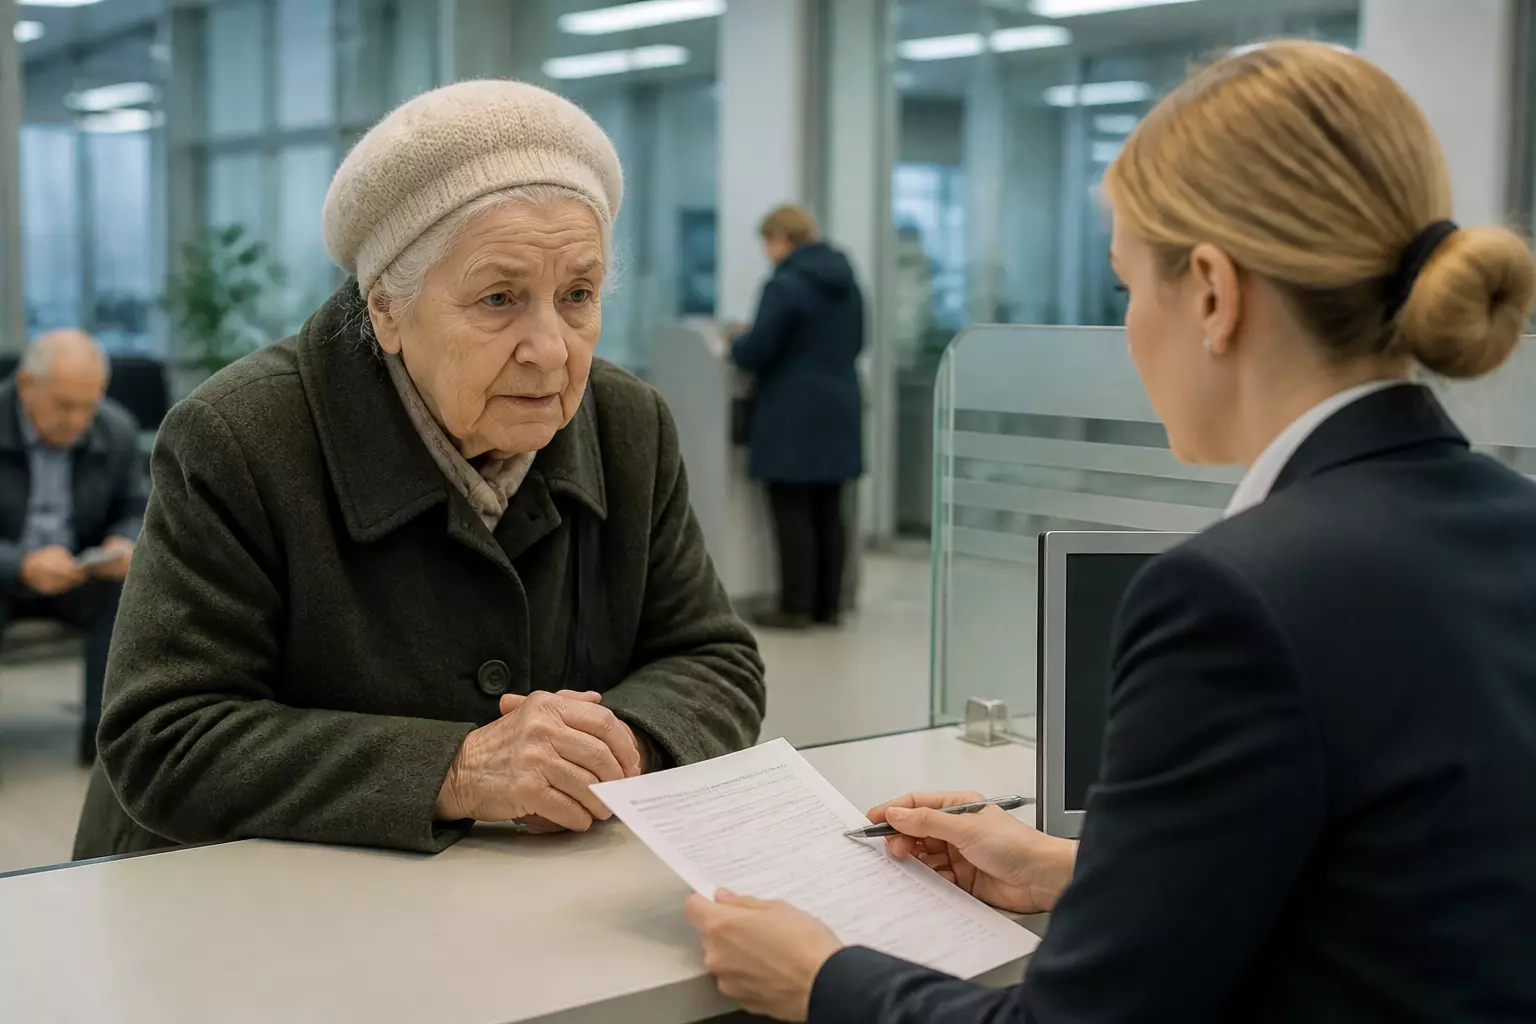
На втором уровне контроля обязательными стали профилактические интервью при кассовых операциях. Когда клиент приходит за наличными, сотрудники банка обязаны провести краткий опрос: уточнить цель снятия средств, выяснить, не обращались ли к клиенту мошенники под видом «сотрудников ФСБ» или «специалистов Центробанка», и убедиться, что операция осуществляется по его воле.
Если клиент выглядит растерянным, испытывает стресс или не может чётко объяснить причину операции, служба безопасности может приостановить выдачу наличных до прояснения ситуации.
Единый лимит по паспорту
Ранее суточные лимиты на выдачу наличных устанавливались отдельно для каждой карты или счёта. Теперь же банки учитывают лимиты на основе паспортных данных: к примеру, стандартный суточный лимит, равный 100 000 рублей, суммируется по всем продуктам одного банка. Это означает, что попытка снять часть суммы через банкомат утром и остаток в кассе днём может быть воспринята как превышение общего лимита.
Росфинмониторинг получает доступ к СБП
С 1 сентября 2026 года Росфинмониторинг получил доступ к инфраструктуре Системы быстрых платежей (СБП). Любые нетипичные для пенсионера переводы крупных сумм через СБП автоматически вызывают запросы ведомства с требованием подтвердить источник средств. При наличии малейших сомнений банк имеет право приостановить транзакцию на срок до 48 часов.
Для подтверждения личности банки могут запросить видеозвонок с менеджером или копии документов, что создаёт дополнительные трудности для пожилых людей с ограниченной подвижностью или низким уровнем цифровой грамотности.
Дефицит наличных
Параллельно возникла проблема с доступностью наличных: из-за увеличенного спроса хранилища банков опустошаются. С начала 2026 года объём наличных рублей вне банков, по оценкам, возрос примерно на 1,7 трлн рублей. В итоге во многих отделениях без предварительного уведомления не могут выдать сотни тысяч рублей за один раз, как сообщает «Пенсионный обозреватель РФ».
Практические рекомендации
- Заказывайте крупные суммы заранее — за 2–3 рабочих дня до визита в банк.
- Приходите с оригиналом паспорта.
- Спокойно и чётко отвечайте на вопросы сотрудников безопасности, указывая реальные причины снятия — ремонт, покупка техники, оплата путёвки и др.
- Храните переписку и квитанции, подтверждающие основания для крупных переводов.
- Если отказ или блокировка кажутся необоснованными, подавайте жалобу в Банк России или Роспотребнадзор.
Борьба с мошенничеством важна, но когда меры контроля начинают затрагивать каждого пенсионера, возникает вопрос: как найти баланс между защитой от мошенников и правом на распоряжение своими средствами?